

การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้22 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่3 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ5 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ1 รายการ
- การใช้เงินที่ได้จากการระดมทุน1 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล1 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่1 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท2 รายการ
- โครงสร้างรายได้3 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ2 รายการ
- การวิจัยและพัฒนา6 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ4 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน3 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน1 รายการ
- หลักทรัพย์แปลงสภาพ2 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท เชฎฐ์ เอเชีย จำกัด (มหาชน)
โทรศัพท์
02 855 8222
เว็บไซต์
www.chase.co.th
อีเมล
contactcenter@chase.co.th
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
บริษัทฯ มีนโยบายที่จะจ่ายเงินปันผลให้แก่ผู้ถือหุ้นในอัตราไม่น้อยกว่าร้อยละ 40 ของกำไรสุทธิจากงบการเงินเฉพาะกิจการ หลังหักภาษีเงินได้นิติบุคคล และการจัดสรรทุนสำรองตามกฎหมายและข้อบังคับ ทั้งนี้ อัตราการจ่ายเงินปันผลดังกล่าวอาจมีการเปลี่ยนแปลงไปจากที่กำหนดไว้ ทั้งนี้ ขึ้นอยู่กับฐานะทางการเงิน ผลการดำเนินงาน สภาพคล่องทางการเงิน กระแสเงินสด ความจำเป็นในการใช้เงินหมุนเวียนเพื่อบริหารจัดการและการขยายธุรกิจของกลุ่มบริษัทฯ ภาวะเศรษฐกิจ เงื่อนไข ข้อจำกัดและภาระผูกพันตามสัญญาต่าง ๆ และปัจจัยอื่น ๆ ที่เกี่ยวข้องกับการดำเนินงานของกลุ่มบริษัทฯ ตามที่คณะกรรมการบริษัท และ/หรือผู้ถือหุ้นของบริษัทฯ เห็นสมควร
ทั้งนี้ การจ่ายเงินปันผลประจำปีจะต้องได้รับอนุมัติจากที่ประชุมผู้ถือหุ้น เว้นแต่การจ่ายเงินปันผลระหว่างกาล ซึ่งคณะกรรมการบริษัทอาจอนุมัติจ่ายเงินปันผลระหว่างกาลได้เป็นครั้งคราว เมื่อเห็นว่ากลุ่มบริษัทฯ มีกำไรพอสมควรที่จะทำเช่นนั้นได้ โดยจะรายงานการจ่ายปันผลดังกล่าวให้ที่ประชุมผู้ถือหุ้นทราบในการประชุมคราวถัดไป
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | รายการ | คำอธิบาย | หมายเหตุ |
|---|---|---|---|---|---|
| 0 | 0.04 | 0.07 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | กำไรต่อหุ้นขั้นพื้นฐาน |
| 0.01 | 0 | 0 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | |
| 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | |
| 0 | 0 | 0 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | |
| 0.01 | 0 | 0 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | |
| 40 | 0 | 0 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ คำนวณจากกำไรสุทธิเฉพาะกิจการประจำปี 2567 |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
สารจากประธานกรรมการ
ปี 2568 นับเป็นอีกปีหนึ่งที่ บริษัท เชฎฐ์ เอเชีย จำกัด (มหาชน) ต้องดำเนินธุรกิจภายใต้สภาวะความท้าทายที่หลากหลายมิติ ทั้งจากปัจจัยทางโครงสร้างเศรษฐกิจที่ยังคงมีความผันผวน รวมถึงปัญหาหนี้ครัวเรือนที่ยังคงอยู่ในระดับสูง ซึ่งปฏิเสธไม่ได้ว่าปัจจัยเหล่านี้ได้ส่งผลกระทบโดยตรงต่อความสามารถในการชำระหนี้ของภาคประชาชนและลูกหนี้ของบริษัทฯ ในวงกว้าง
ท่ามกลางความท้าทายดังกล่าว บริษัทฯ ยังคงยึดถือแนวทางการดำเนินธุรกิจด้วยความรอบคอบและระมัดระวังเป็นสำคัญ โดยในปี 2568 นี้ บริษัทฯ ได้ปรับกลยุทธ์การลงทุนให้สอดคล้องกับสถานการณ์ปัจจุบัน ผ่านการพิจารณาคัดเลือกการลงทุนในสินทรัพย์ด้อยคุณภาพอย่างเข้มงวดและมีสัดส่วนที่สมดุล เพื่อรักษาเสถียรภาพของกระแสเงินสดและคุณภาพของพอร์ตสินทรัพย์ให้อยู่ในระดับที่เหมาะสมที่สุด
นอกจากการบริหารจัดการสินทรัพย์ด้อยคุณภาพอย่างรอบคอบและระมัดระวังแล้ว บริษัทฯ ยังคงมุ่งมั่นในการบริหารจัดการหนี้อย่างมีประสิทธิภาพ โดยมุ่งสร้างโอกาสในการปลดเปลื้องภาระหนี้ให้แก่ลูกหนี้ตามวิสัยทัศน์ขององค์กร ซึ่งเราหวังเป็นอย่างยิ่งว่าจะเป็นฟันเฟืองเล็ก ๆ ที่ช่วยขับเคลื่อนและสร้างความเสถียรภาพให้แก่ระบบเศรษฐกิจของประเทศในภาพรวม และเพื่อให้ลูกหนี้สามารถกลับมายืนหยัดได้อีกครั้ง
ขณะเดียวกัน กลุ่มบริษัทฯ ยังคงมุ่งเน้นการเติบโตอย่างยั่งยืน โดยได้บูรณาการหลักการด้านสิ่งแวดล้อม สังคม และบรรษัทภิบาล (ESG) เข้าเป็นส่วนหนึ่งของกลยุทธ์การดำเนินธุรกิจอย่างเป็นรูปธรรม เพื่อสร้างคุณค่าในระยะยาวให้กับผู้มีส่วนได้เสียทุกภาคส่วน
ในนามของคณะกรรมการบริษัทและผู้บริหาร ผมขอขอบพระคุณท่านผู้ถือหุ้น พันธมิตร ผู้บริหารและพนักงานทุกท่าน รวมถึงผู้มีส่วนได้เสียทุกท่านที่ยังคงเชื่อมั่นและไว้วางใจในการดำเนินงานของบริษัทฯ เราขอให้คำมั่นว่าจะมุ่งมั่นบริหารงานอย่างเต็มกำลังความสามารถ เพื่อสร้างการเติบโตที่มั่นคงและส่งมอบผลตอบแทนที่ดีให้แก่ผู้มีส่วนได้เสียทุกฝ่ายอย่างยั่งยืน
วิสัยทัศน์
เป็นศูนย์กลางในการบริหารหนี้ครบวงจร โดยให้คำปรึกษาและให้ความรู้คู่วินัยในการบริหารหนี้ เพื่อสร้างโอกาสปลดเปลื้องภาระหนี้
วัตถุประสงค์
สร้างบริการที่น่าเชื่อถือ จริงใจ และใส่ใจกับลูกหนี้และผู้ที่เกี่ยวข้อง
บริหารหนี้แบบมืออาชีพและครบวงจรตามกฎระเบียบที่บัญญัติไว้ เพื่อสร้างความพึงพอใจสูงสุดให้กับคู่ค้า
พัฒนาคุณภาพบริการและคุณภาพบุคลากรอย่างต่อเนื่อง เพื่อสร้างบุคลากรที่มีความเชี่ยวชาญในการให้บริการด้วยแนวคิดใหม่ เพื่อการเติบโตอย่างยั่งยืน
สร้างโอกาสในการเริ่มต้นชีวิตใหม่ให้แก่ลูกหนี้
บริหารกำกับดูแลกิจการด้วยหลักการ “คำนึงถึงผู้เกี่ยวข้อง” บนหลักธรรมาภิบาล จริยธรรม และคุณธรรม ควบคู่กับการให้ความสำคัญด้านสังคมและสิ่งแวดล้อม เพื่อขับเคลื่อนเศรษฐกิจและสังคมอย่างยั่งยืน
เป้าหมาย
กลุ่มบริษัทฯ มุ่งมั่นที่จะพัฒนาองค์กรเพื่อที่จะเป็นผู้นำในการให้บริการบริหารจัดการหนี้สินของสถาบันการเงินอย่างครบวงจร ภายใต้การดำเนินธุรกิจบนหลักธรรมาภิบาลและหลักจริยธรรมเพื่อขับเคลื่อนธุรกิจของบริษัทฯ ไปสู่ความยั่งยืน และเป็นที่หนึ่งในการให้คำปรึกษาแก่ลูกหนี้
กลยุทธ์การดำเนินธุรกิจ
รักษาและขับเคลื่อนธุรกิจบริหารสินทรัพย์
กลุ่มบริษัทฯ ยังคงให้ความสำคัญและมุ่งเน้นในการรักษาและขับเคลื่อนส่วนงานบริหารสินทรัพย์ โดยเฉพาะพอร์ตเงินให้สินเชื่อแก่สินทรัพย์ด้อยคุณภาพที่ไม่มีหลักประกัน ซึ่งเป็นกลุ่มที่กลุ่มบริษัทฯ มีความชำนาญและมีประสบการณ์มาอย่างยาวนาน โดยเน้นกลยุทธ์ในการขยายพอร์ตที่คัดสรรมากขึ้น เพื่อให้มั่นใจว่าการลงทุนแต่ละครั้งจะสามารถสร้างผลตอบแทนสูงและมีคุณภาพที่ดี ภายหลังจากการรับซื้อพอร์ตเงินให้สินเชื่อแก่สินทรัพย์ด้อยคุณภาพ กลุ่มบริษัทฯ จะเร่งกระบวนการปรับปรุงโครงสร้างหนี้และปิดจบหนี้เพื่อสร้างปลดเปลื้องภาระหนี้ให้กับลูกหนี้ และในขณะเดียวกันก็จะช่วยพัฒนาพอร์ตคุณภาพสินทรัพย์ของกลุ่มบริษัทฯ ให้มีความแข็งแกร่งมากยิ่งขึ้น
พัฒนาและยกระดับกระบวนการทำงานสู่ระบบดิจิทัล
กลุ่มบริษัทฯ ยังคงมุ่งมั่นในการขับเคลื่อนการพัฒนาและการเปลี่ยนผ่านสู่ระบบดิจิทัลอย่างต่อเนื่อง โดยในช่วงที่ผ่านมา กลุ่มบริษัทฯ ได้ริเริ่มและพัฒนาแอปพลิเคชัน ARMA และระบบ Collection Management ซึ่งถือเป็นเครื่องมือหลักเชิงยุทธศาสตร์สองส่วนในการสนับสนุนการดำเนินงานทั้งในส่วนงานส่วนหน้าในการปฏิบัติการและส่วนงานสนับสนุนขององค์กร และจะเดินหน้าการพัฒนาอย่างต่อเนื่อง เพื่อยกระดับคุณภาพการให้บริการให้เหนือระดับยิ่งขึ้น นอกเหนือจากเครื่องมือหลักดังกล่าวแล้ว กลุ่มบริษัทฯ ยังให้ความสำคัญกับการปรับปรุง พัฒนา และยกระดับกระบวนการทำงานอื่น ๆ สู่ความเป็นดิจิทัลมากขึ้น รวมถึงการนำระบบอัตโนมัติ (Automation) เข้ามาประยุกต์ใช้ในกระบวนการ เพื่อให้การดำเนินงานบรรลุผลสัมฤทธิ์ได้อย่างมีประสิทธิภาพสูงสุด
พัฒนา ฝึกอบรม และ ส่งเสริมบุคลากรของกลุ่มบริษัท
กลุ่มบริษัทฯ มุ่งมั่นในการพัฒนา ฝึกอบรม และส่งเสริมบุคลากร ให้มีความสามารถและศักยภาพอย่างโดดเด่น ซึ่งเป็นส่วนหนึ่งในฐานที่แข็งแกร่งในการสร้างแรงขับเคลื่อน และสร้างการเติบโตให้แก่กลุ่มบริษัทฯ
การสนับสนุนการเติบโตอย่างยั่งยืน
กลุ่มบริษัทฯ มุ่งมั่นขับเคลื่อนองค์กรให้เติบโตอย่างยั่งยืน เสริมสร้าง และยกระดับการดำเนินธุรกิจภายใต้ความรับผิดชอบแก่กลุ่มผู้มีส่วนได้เสียด้านเศรษฐกิจ สังคม และสิ่งแวดล้อม เพื่อแก้ปัญหาหนี้ด้อยคุณภาพในระบบสถาบันการเงินไทย
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 1,998 | คุณประชา ชัยสุวรรณและทีมผู้บริหาร ก่อตั้งบริษัทฯ ด้วยทุนจดทะเบียน 1 ล้านบาท เพื่อให้บริการติดตามทวงถามและเร่งรัดหนี้สิน |
| 2,001 | บริษัทฯ เปิดที่ทำการสาขาแห่งแรก ตั้งอยู่ที่จังหวัดนครราชสีมา |
| 2,003 | ก่อตั้ง RWAY ด้วยทุนจดทะเบียน 1 ล้านบาท และเพิ่มทุนจดทะเบียนเป็น 10 ล้านบาท เพื่อเข้าซื้อลูกหนี้ด้อยคุณภาพ |
| 2,005 | บริษัทฯ ได้รับมอบหมายจากบริษัท อเมริกัน เอ็กซ์เพรส จำกัด ในการให้บริการติดตามทวงถามและเร่งรัดหนี้สินเป็นปีแรกและยังคงให้บริการเรื่อยมา |
| 2,012 |
|
| 2,015 | เข้าซื้อ COURTS จากผู้ถือหุ้นเดิม เพื่อดำเนินธุรกิจให้สินเชื่อตามประมวลกฎหมายแพ่งและพาณิชย์ |
| 2,020 | บริษัทฯ เข้าซื้อหุ้น RWAY CFAM และ COURTS จากผู้ถือหุ้นเดิม ซึ่งเป็นส่วนหนึ่งของการปรับโครงสร้างการถือหุ้นของกลุ่มบริษัทฯ เพื่อเตรียมความพร้อมในการเสนอขายหุ้นสามัญต่อประชาชนเป็นครั้งแรก (IPO) และการนำหุ้นสามัญของบริษัทฯ เข้าจดทะเบียนในตลาดหลักทรัพย์ฯ ส่งผลให้บริษัทฯ ถือหุ้นบริษัทย่อยในสัดส่วนร้อยละ 100 ของจำนวนหุ้นที่ออกและชำระแล้ว |
| 2,021 | บริษัท อาร์ อัลไลแอนซ์ จำกัด ซึ่งเป็นบริษัทย่อยของบริษัท อาร์เอส จำกัด (มหาชน) เข้าซื้อหุ้นในบริษัทฯ ในสัดส่วนร้อยละ 35 ของจำนวนหุ้นที่ออกและชำระแล้วจากผู้ถือหุ้นเดิม |
| 2,022 |
|
| 2,023 |
|
| 2,024 |
|
| 2,025 |
|
การใช้เงินที่ได้จากการระดมทุน
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
ไม่มี
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
ไม่มี
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
บริษัทฯ ดำเนินธุรกิจในฐานะบริษัทแม่ที่มีอำนาจควบคุมบริษัทย่อย โดยมีธุรกิจหลักคือการให้บริการติดตามทวงถามและเร่งรัดหนี้สินแบบครบวงจร ให้แก่ผู้ว่าจ้างที่เป็นทั้งสถาบันการเงินและองค์กรเอกชนชั้นนำ เพื่อบริหารจัดการให้ลูกหนี้ชำระหนี้ตามเงื่อนไขที่กำหนดอย่างมีประสิทธิภาพ ทั้งนี้ บริษัทฯ มีอำนาจควบคุมผ่านการดำเนินงานของบริษัทย่อยที่สำคัญ ดังนี้
บริษัท รีโซลูชั่น เวย์ จำกัด ประกอบธุรกิจหลักโดยการรับโอนสินทรัพย์ด้อยคุณภาพจากผู้ประกอบธุรกิจสถาบันการเงินและที่มิใช่สถาบันการเงิน รวมถึงประกอบธุรกิจให้สินเชื่อส่วนบุคคลภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย
บริษัท บริหารสินทรัพย์ ซีเอฟ เอเชีย จำกัด ประกอบธุรกิจบริหารจัดการสินทรัพย์ด้อยคุณภาพ (ทั้งแบบมีหลักประกันและไม่มีหลักประกัน) โดยการรับโอนสินทรัพย์ภายใต้พระราชกำหนดบริษัทบริหารสินทรัพย์
บริษัท คอร์ทส์ เม็กก้าสโตร์ (ประเทศไทย) จำกัด ประกอบธุรกิจให้สินเชื่อส่วนบุคคลตามประมวลกฎหมายแพ่งและพาณิชย์ โดยปัจจุบันบริษัทฯ มุ่งเน้นการบริหารจัดการและติดตามจัดเก็บหนี้จากฐานลูกหนี้เดิม
ทั้งนี้ บริษัท รีโซลูชั่น เวย์ จำกัด และบริษัท คอร์ทส์ เม็กก้าสโตร์ (ประเทศไทย) จำกัด ได้หยุดการพิจารณาอนุมัติสินเชื่อใหม่ตั้งแต่วันที่ 31 ธันวาคม 2565 เป็นต้นไป
บริษัทที่บริษัทฯ ถือหุ้นตั้งแต่ร้อยละ 10 ขึ้นไป
รายชื่อบริษัท (ถือหุ้น ≥ 10%)
| ชื่อบริษัท | ที่อยู่ | จังหวัด | รหัสไปรษณีย์ | โทรศัพท์ | ประเภทธุรกิจ | ประเภทหลักทรัพย์ | จำนวนหุ้น | จำนวนหุ้นที่ชำระแล้ว |
|---|---|---|---|---|---|---|---|---|
| บริษัท รีโซลูชั่น เวย์ จำกัด | 34/6 หมู่ที่ 1 ถนนแจ้งวัฒนะ ตำบลคลองเกลือ อำเภอปากเกร็ด | นนทบุรี | 11120 | 02 821 1055 | ธุรกิจให้สินเชื่อส่วนบุคคลภายใต้การกำกับดูแลของ ธปท. และธุรกิจรับโอนสินทรัพย์ด้อยคุณภาพจากผู้ประกอบธุรกิจสถาบันการเงินและที่มิใช่สถาบันการเงิน | หุ้นสามัญ | 520,042 | 520,042 |
| บริษัท บริหารสินทรัพย์ ซีเอฟ เอเชีย จำกัด | 34/6 หมู่ที่ 1 ถนนแจ้งวัฒนะ ตำบลคลองเกลือ อำเภอปากเกร็ด | นนทบุรี | 11120 | 02 826 5377 | บริหารจัดการสินทรัพย์ด้อยคุณภาพจากการรับโอนสินทรัพย์ด้อยคุณภาพ ภายใต้ พ.ร.ก. บริษัทบริหารสินทรัพย์ | หุ้นสามัญ | 170,489 | 170,489 |
| บริษัท คอร์ทส์ เม็กก้าสโตร์ (ประเทศไทย) จำกัด | 34/6 หมู่ที่ 1 ถนนแจ้งวัฒนะ ตำบลคลองเกลือ อำเภอปากเกร็ด | นนทบุรี | 11120 | 02 857 5188 | ธุรกิจให้สินเชื่อตามประมวลกฎหมายแพ่งและพาณิชย์ | หุ้นสามัญ | 3,670,585 | 3,670,585 |
โครงสร้างรายได้
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 737,467.85 | 100 | 816,482.04 | 100 | 681,460.48 | 100 |
| บริการติดตามทวงถามและเร่งรัดหนี้สิน | 194,481.81 | 26.37 | 192,217.24 | 23.54 | 185,647.94 | 27.24 | |
| บริหารจัดการสินทรัพย์จากการรับโอนสินทรัพย์ด้อยคุณภาพ | 514,523.16 | 69.77 | 586,506.57 | 71.83 | 464,917.09 | 68.22 | |
| รายได้อื่น | 2,082.43 | 0.28 | 3,530.26 | 0.43 | 5,241.74 | 0.77 | |
| เงินให้สินเชื่อ | 26,380.46 | 3.58 | 34,227.97 | 4.19 | 25,653.71 | 3.76 | |
| อื่น ๆ | อื่น ๆ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้จากการดำเนินงานรวม | 737,467.85 | 100 | 816,482.04 | 100 | 681,460.48 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 737,467.85 | 100 | 816,482.04 | 100 | 681,460.48 | 100 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 1953.35 · Description: รายได้อื่นรวม · As of yesteryear: 2743.28 · As of year before yesteryear: 2478.48 · 1711 · As of year: 0.0 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 | 1712 · As of year: 1953.35 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 2743.28 · As of year before yesteryear: 2478.48 | 1713 · As of year: 0.0 · Description: ส่วนแบ่งกำไร (ขาดทุน) · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 |
ลักษณะผลิตภัณฑ์หรือบริการ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย | |||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ธุรกิจให้บริการติดตามทวงถามและเร่งรัดหนี้สิน | กลุ่มบริษัทฯ ให้บริการรับจ้างติดตามทวงถามและเร่งรัดหนี้สินแก่สถาบันการเงิน (ธนาคารพาณิชย์) ผู้ว่าจ้างที่ไม่ใช่สถาบันการเงิน และบริษัทเอกชน (รวมเรียกว่า “ผู้ว่าจ้าง”) เพื่อติดตามทวงถามให้ลูกหนี้ชำระหนี้สินตามเงื่อนไขที่ผู้ว่าจ้างกำหนด โดยหนี้สินที่กลุ่มบริษัทฯ ให้บริการติดตามทวงถามและเร่งรัดหนี้สินแก่สถาบันการเงินมีหลายประเภท เช่น ลูกหนี้เงินกู้ยืมส่วนบุคคล ลูกหนี้บัตรเครดิต เป็นต้น และหนี้สินที่บริษัทฯ ให้บริการติดตามทวงถามและเร่งรัดหนี้สินแก่ผู้ว่าจ้างที่ไม่ใช่สถาบันการเงินส่วนใหญ่เป็นผู้ให้บริการที่มีลูกค้าค้างชำระค่าบริการ นอกจากการให้บริการรับจ้างติดตามทวงถามและเร่งรัดหนี้สิน กลุ่มบริษัทฯ ยังให้บริการในการดำเนินคดีแก่ผู้ว่าจ้างแบบครบวงจรซึ่งรวมถึง การนำส่งหนังสือบอกกล่าว การฟ้องดำเนินคดีลูกหนี้ และบังคับคดีลูกหนี้ตามคำพิพากษาของศาล เป็นต้น ทั้งนี้ ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีลูกค้าที่เป็นสถาบันการเงิน บริษัทในเครือของสถาบันการเงิน และบริษัทเอกชน เพื่อให้การติดตามทวงถามหนี้ของกลุ่มบริษัทฯ เป็นไปตามกฎระเบียบของกลุ่มบริษัทฯ และกฎระเบียบของธนาคารแห่งประเทศไทย บริษัทฯ มีนโยบายให้พนักงานเร่งรัดหนี้สินทุกคนได้ผ่านการอบรมจากสมาคมผู้ประกอบธุรกิจทวงถามหนี้สถาบันการเงิน หรือผ่านการอบรมความรู้ที่เกี่ยวข้องที่จัดโดยกลุ่มบริษัทฯ นอกจากนี้ พนักงานเร่งรัดหนี้สินของกลุ่มบริษัทฯ ทุกคนยังขึ้นทะเบียนกับสภาทนายความด้วย ทั้งนี้ กลุ่มบริษัทฯ จะได้รับค่าตอบแทนการให้บริการติดตามทวงถามและเร่งรัดหนี้สินตามอัตราที่ตกลงไว้กับผู้ว่าจ้างซึ่งขึ้นอยู่กับความซับซ้อนของหนี้ โดยคิดเป็นร้อยละของยอดเงินที่กลุ่มบริษัทฯ สามารถติดตามทวงถามได้ และจะได้รับค่าตอบแทนในการให้บริการทางด้านคดีเป็นค่าวิชาชีพต่อคดี ตารางต่อไปนี้แสดงรายได้จากธุรกิจให้บริการติดตามทวงถามและเร่งรัดหนี้สิน สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2566 2567 และ 2568 แบ่งตามประเภทการให้บริการ
การให้บริการติดตามทวงถามและเร่งรัดหนี้สิน จากประสบการณ์และชื่อเสียงที่เป็นที่ยอมรับในอุตสาหกรรมทำให้ที่ผ่านมา บริษัทฯ ได้รับการติดต่อจากสถาบันการเงินและผู้ว่าจ้างที่ไม่ใช่สถาบันการเงินอย่างต่อเนื่อง บริษัทฯ จะพิจารณารับงานโดยคำนึงถึงประเภทธุรกิจและลักษณะผลิตภัณฑ์ของผู้ว่าจ้าง รวมถึงความเพียงพอของบุคลากรของบริษัทฯ เป็นสำคัญ โดยเมื่อได้รับการติดต่อจากผู้ว่าจ้างและบริษัทฯ พิจารณารับงานแล้ว บริษัทฯ จะเข้าทำสัญญาว่าจ้างกับผู้ว่าจ้างเพื่อรับข้อมูลลูกหนี้จากผู้ว่าจ้างในลำดับต่อไป เมื่อบริษัทฯ จะได้รับข้อมูลลูกหนี้จากผู้ว่าจ้างแล้ว บริษัทฯ จะดำเนินการตรวจสอบความครบถ้วนของข้อมูลที่ได้รับมาโดยละเอียด ก่อนนำข้อมูลดังกล่าวเข้าระบบบริหารและติดตามหนี้ของบริษัทฯ บริษัทฯ จะแบ่งกลุ่มรายชื่อลูกหนี้และมอบหมายให้แก่พนักงานเร่งรัดหนี้สินติดต่อลูกหนี้ ตามข้อมูลที่ได้รับจากผู้ว่าจ้างภายใน 48 ชั่วโมงหรือตามเงื่อนไขและนโยบายของผู้ว่าจ้าง โดยพนักงานของบริษัทฯ จะใช้ข้อมูลที่ได้รับจากผู้ว่าจ้างประกอบกับประสบการณ์และความชำนาญ ในการสืบค้นข้อมูลเพื่อติดต่อลูกหนี้ หากไม่สามารถติดต่อลูกหนี้ได้ บริษัทฯ จะแจ้งผู้ว่าจ้าง โดยในกรณีที่สัญญาว่าจ้างรวมถึงขอบเขตการให้บริการทางคดีบริษัทฯ จะใช้กระบวนการศาลในการดำเนินงานในขั้นตอนถัดไป อย่างไรก็ตาม ในกรณีที่สัญญาว่าจ้างไม่ครอบคลุมการให้บริการทางคดี บริษัทฯ จะเสนอให้ผู้ว่าจ้างอนุมัติให้บริษัทฯ เป็นตัวแทนในการดำเนินคดีเพื่อดำเนินงานติดตามทวงถามหนี้ให้แก่ผู้ว่าจ้างต่อไป ทั้งนี้ ก่อนการดำเนินการติดตามทวงถามหนี้ พนักงานเร่งรัดหนี้สินจะต้องแจ้งชื่อจริง นามสกุลจริง ตามบัตรประจำตัวประชาชนของตนเอง ชื่อของบริษัทฯ ชื่อผู้ว่าจ้าง และภาระหนี้ที่มอบหมายการทวงถามหนี้แก่บริษัทฯ ให้ลูกหนี้รับทราบทุกครั้ง และพนักงานเร่งรัดหนี้สินจะต้องดำเนินการพิสูจน์ตัวตนของลูกหนี้ก่อนการติดตามทวงถามหนี้ทุกครั้ง เช่น สอบถามและยืนยันชื่อและนามสกุลของลูกหนี้ เป็นต้น พนักงานเร่งรัดหนี้สินมีหน้าที่ในการติดต่อเจรจาให้คำปรึกษาพร้อมหาทางแก้ปัญหาร่วมกับลูกหนี้ เพื่อให้ลูกหนี้ชำระหนี้แก่ผู้ว่าจ้าง บริษัทฯ มีนโยบายให้พนักงานติดต่อลูกหนี้ตามข้อมูลที่ได้รับจากผู้ว่าจ้างผ่านระบบโทรศัพท์ของบริษัทฯ เท่านั้น ซึ่งระบบจะทำการบันทึกการสนทนาทั้งหมดระหว่างพนักงานของบริษัทฯ และลูกหนี้ และเก็บข้อมูลตามที่ตกลงกับผู้ว่าจ้างเพื่อนำส่งให้ผู้ว่าจ้างตรวจสอบการปฏิบัติงาน ของบริษัทฯ ตามที่ผู้ว่าจ้างร้องขอ นอกจากนี้ บริษัทฯ จะนำส่งสรุปการติดตามทวงถามของบริษัทฯ ตามรอบระยะเวลาที่กำหนดของแต่ละ ผู้ว่าจ้าง ลูกหนี้จะชำระเงินให้แก่ผู้ว่าจ้างโดยตรงตามช่องทางที่ผู้ว่าจ้างกำหนดไว้เท่านั้น เนื่องจากบริษัทฯ ไม่มีนโยบายรับชำระหนี้เพื่อนำส่งให้ผู้ว่าจ้างในภายหลัง โดยผู้ว่าจ้างจะส่งรายงานการชำระมายังบริษัทฯ เพื่อยืนยันสถานะการรับชำระเงินของลูกหนี้ทุกวัน เพื่อให้บริษัทฯ มีข้อมูลการชำระเงินของลูกหนี้ที่เป็นปัจจุบันเพื่อหลีกเลี่ยงการติดตามทวงถามซ้ำซ้อน และป้องกันปัญหาการร้องเรียน | |||||||||||||||||||||||||||||||||||||||||||||||
| ธุรกิจบริหารจัดการสินทรัพย์จากการรับโอนสินทรัพย์ด้อยคุณภาพ | กลุ่มบริษัทฯ ดำเนินธุรกิจบริหารจัดการสินทรัพย์จากการรับโอนสินทรัพย์ด้อยคุณภาพจากสถาบันการเงินในประเทศไทยเป็นส่วนใหญ่ ทั้งที่มีหลักประกันและไม่มีหลักประกัน ผ่านบริษัทย่อย 2 บริษัท ได้แก่ CFAM ซึ่งได้รับอนุญาตจากธนาคารแห่งประเทศไทยเพื่อประกอบธุรกิจตาม พระราชกำหนดบริษัทบริหารสินทรัพย์ และ RWAY โดย CFAM เน้นรับซื้อลูกหนี้ด้อยคุณภาพจากผู้ขายที่เป็นสถาบันการเงินที่อยู่ภายใต้การกำกับของธนาคารแห่งประเทศไทย และ RWAY เน้นรับซื้อลูกหนี้ด้อยคุณภาพจากผู้ขายที่ไม่ใช่สถาบันการเงินที่อยู่ภายใต้การกำกับของธนาคารแห่งประเทศไทย กลุ่มบริษัทฯ รับโอนสินทรัพย์ด้อยคุณภาพแบบที่มีหลักประกันและไม่มีหลักประกันจากสถาบันการเงินและไม่ใช่สถาบันการเงิน เพื่อนำมาติดตามทวงถามเพื่อให้ได้รับการชำระหนี้โดยอาจให้คำปรึกษาในการแก้ปัญหาการชำระหนี้แก่ลูกหนี้ และ/หรือให้คำปรึกษาปรับปรุงโครงสร้างหนี้ โดยใช้ประสบการณ์ในการให้บริการติดตามทวงถามและเร่งรัดหนี้สินมาบริหารจัดการสินทรัพย์ด้อยคุณภาพให้เกิดประโยชน์สูงสุด การจัดหาสินทรัพย์ด้อยคุณภาพ กลุ่มบริษัทฯ ติดตามข้อมูลและมองหาโอกาสในการเข้าซื้อสินทรัพย์ด้อยคุณภาพจากสถาบันการเงินและไม่ใช่สถาบันการเงิน (“ผู้ขาย”) อยู่เสมอ โดยทั่วไป ผู้ขายจะนำสินทรัพย์ด้อยคุณภาพออกจำหน่ายทั้งในรูปแบบการประมูลหรือการเจรจาขายให้กับบริษัทบริหารสินทรัพย์โดยตรง ในกรณีที่บริษัทฯ พิจารณาแล้วเห็นว่าสินทรัพย์ด้อยคุณภาพที่ผู้ขายนำออกมาประมูลหรือต้องการจำหน่ายมีความน่าสนใจ กลุ่มบริษัทฯ จะแจ้งความจำนงเข้าร่วมประมูลหรือเข้าเจรจาและเข้าทำสัญญารักษาความลับกับผู้ขายดังกล่าวเพื่อรับเอกสารที่แสดงข้อมูลของสินทรัพย์ด้อยคุณภาพที่เสนอขาย เพื่อนำมาตรวจสอบสถานะ (Due Diligence) เพื่อนำข้อมูลมาวิเคราะห์กำหนดราคาเสนอซื้อที่เหมาะสม ทั้งนี้ ในกระบวนการตรวจสอบสถานะ แผนกวิเคราะห์ข้อมูลลูกหนี้ (Portfolio Analysis) ของกลุ่มบริษัทฯ จะทำการพิจารณาความเหมาะสมของอัตราผลตอบแทนของเงินลงทุนและความเสี่ยงในการลงทุนเป็นสำคัญซึ่งพิจารณาจากปัจจัยหลัก ได้แก่ มูลหนี้ตามสิทธิ ประวัติของลูกหนี้ ประมาณการกระแสเงินสดที่กลุ่มบริษัทฯ คาดว่าจะได้รับจากลูกหนี้ทุกราย สถานะการดำเนินคดี ประเภท และคุณภาพของหลักประกัน เป็นต้น ในกรณีที่สินทรัพย์ด้อยคุณภาพที่นำมาเสนอขายเป็นสินทรัพย์ด้อยคุณภาพที่มีหลักประกัน แผนกวิเคราะห์ข้อมูลลูกหนี้ (Portfolio Analysis) จะพิจารณามูลค่าหลักประกันเพื่อนำมาใช้ในการกำหนดราคาเสนอซื้อก่อนนำเสนอต่อผู้มีอำนาจอนุมัติในการอนุมัติเสนอซื้อต่อไป โดยทั่วไป กลุ่มบริษัทฯ จะชำระค่าสินทรัพย์ที่ซื้อจากสถาบันการเงิน ณ วันที่กลุ่มบริษัทฯ เข้าทำสัญญาซื้อขายสินทรัพย์ด้อยคุณภาพ อย่างไรก็ดี เงื่อนไขการชำระเงินเป็นไปตามที่ตกลงกันระหว่างกลุ่มบริษัทฯ และผู้ขาย ตารางต่อไปนี้แสดงเงินให้สินเชื่อแก่สินทรัพย์ด้อยคุณภาพ - สุทธิ ตามงบการเงินรวมของกลุ่มบริษัทฯ แบ่งตามตามประเภทสินเชื่อ ณ วันที่ 31 ธันวาคม 2566 2567 และ 2568
การบริหารจัดการสินทรัพย์จากการรับโอนสินทรัพย์ด้อยคุณภาพ เมื่อกลุ่มบริษัทฯ เข้าทำสัญญาซื้อขายสินทรัพย์ด้อยคุณภาพจากสถาบันการเงินแล้ว กลุ่มบริษัทฯ จะได้รับข้อมูลลูกหนี้และจะดำเนินการตรวจสอบความครบถ้วนของข้อมูลที่ได้รับมาโดยละเอียด ก่อนนำข้อมูลดังกล่าวเข้าระบบบริหารและติดตามหนี้ของกลุ่มบริษัทฯ กลุ่มบริษัทฯ จะดำเนินการติดต่อลูกหนี้ ผู้ค้ำประกัน และผู้จำนองโดยการนำส่งหนังสือบอกกล่าวโอนสิทธิเรียกร้องแจ้งให้ลูกหนี้ทราบถึงสถานะความเป็นเจ้าหนี้ของกลุ่มบริษัทฯ จากการรับโอนสิทธิจากผู้ขาย แจ้งถึงภาระหนี้และช่องทางการติดต่อและช่องทางการชำระเงินของกลุ่มบริษัทฯ ทั้งนี้ ในกรณีที่กลุ่มบริษัทฯ ไม่สามารถติดต่อลูกหนี้ได้ กลุ่มบริษัทฯ อาจจะพิจารณาใช้กระบวนการทางศาลในการดำเนินคดีกับลูกหนี้รายดังกล่าว เมื่อกลุ่มบริษัทฯ ติดต่อลูกหนี้ได้แล้ว กลุ่มบริษัทฯ จะให้คำปรึกษาเพื่อพยายามแก้ปัญหาแก่ลูกหนี้และอาจพิจารณาให้ส่วนลดแก่ลูกหนี้ โดยกลุ่มบริษัทฯ จะพิจารณาจากประวัติการชำระเงิน รายได้ อาชีพ หลักประกัน เป็นต้น เพื่อนำเสนอให้ผู้มีอำนาจอนุมัติพิจารณาอนุมัติ อย่างไรก็ตาม หากลูกหนี้ไม่ยินยอมที่จะเจรจาหรือไม่สามารถชำระหนี้ได้ กลุ่มบริษัทฯ อาจใช้กระบวนการทางกฎหมายในการดำเนินการต่อไป ช่องทางการชำระเงิน ในปัจจุบัน กลุ่มบริษัทฯ ใช้ระบบ Bill Payment ในการรับชำระเงินจากลูกหนี้ โดยลูกหนี้ของกลุ่มบริษัทฯ จะได้รับแบบฟอร์มการชำระเงิน โดยลูกหนี้สามารถสแกนบาร์โค้ด (Barcode) หรือ QR Code เพื่อชำระเงินได้ที่ (1) จุดบริการชำระเงินที่ห้างสรรพสินค้าโลตัสทุกสาขา (2) แอปพลิเคชัน Mobile Banking ของทุกธนาคาร หรือ (3) การสั่งจ่ายหรือโอนเงินจากบัญชีธนาคารของลูกหนี้มายังบัญชีธนาคารของกลุ่มบริษัทฯ ผ่านสาขาของธนาคารพาณิชย์ หรือตู้ ATM ผ่านทางตามรูปภาพด้านล่าง | |||||||||||||||||||||||||||||||||||||||||||||||
| ธุรกิจอื่น - ธุรกิจเงินให้สินเชื่อ | ที่ผ่านมา กลุ่มบริษัทฯ (COURTS และ RWAY) ดำเนินธุรกิจให้สินเชื่อส่วนบุคคลภายใต้การกำกับของธนาคารแห่งประเทศไทยและให้สินเชื่อตามกฎหมายแพ่งและพาณิชย์ แก่ลูกหนี้ด้อยคุณภาพทั้งที่เป็นลูกหนี้ของกลุ่มบริษัทฯ (CFAM และ RWAY) และลูกหนี้ด้อยคุณภาพของสถาบันการเงินอื่น ภายใต้ชื่อผลิตภัณฑ์สินเชื่อเพื่อความหวัง (“สินเชื่อ Hope Loan”) โดยมีจุดประสงค์หลักเพื่อให้โอกาสลูกหนี้ด้อยคุณภาพที่มีศักยภาพในการชำระหนี้ได้มีโอกาสในการแก้ไขปัญหาหนี้เสียโดยใช้หลักการรวม ลด ปลดหนี้ บริษัทจะให้คำแนะนำกับลูกหนี้เพื่อแก้ปัญหาหนี้เสีย โดยบริษัทจะปล่อยสินเชื่อ Hope Loan ให้กับลูกหนี้ด้อยคุณภาพ (ทั้งในส่วนที่เป็นหนี้ของ CFAM และ RWAY และส่วนหนี้กับสถาบันการเงินอื่น) ที่บริษัทเชื่อว่าจะสามารถจ่ายชำระเงินกู้คืนได้เท่านั้น โดยบริษัทจะตรวจสอบประวัติการผ่อนชำระสินเชื่ออื่น ๆ ของผู้ที่ขอสินเชื่อจากรายงานเครดิตบูโร พิจารณาความสามารถในการจ่ายชำระหนี้คืนของผู้ขอสินเชื่อ ยอดผ่อนชำระต่อเดือน และในกรณีผู้ขอสินเชื่อเป็นลูกค้าใหม่ (External) ที่ไม่เคยมีประวัติการชำระเงินกับกลุ่มบริษัทฯ ผู้ขอสินเชื่อต้องมีผู้กู้ร่วม และ/หรือหลักประกัน เป็นต้น ซึ่งหากบริษัทพิจารณาอนุมัติคำขอของผู้ขอสินเชื่อ บริษัทจะจัดเตรียมเช็คสั่งจ่ายแก่สถาบันการเงินเดิมเพื่อชำระปิดบัญชีหนี้เดิมเท่านั้นในวันที่บริษัทและลูกหนี้เข้าทำสัญญากู้ยืมเงินสินเชื่อ โดย COURTS ได้เริ่มประกอบธุรกิจให้สินเชื่อ Hope Loan ตั้งแต่ปี 2560 อย่างไรก็ดี RWAY ได้หยุดให้สินเชื่อ Hope Loan ตั้งแต่ปี 2563 อย่างไรก็ตาม กลุ่มบริษัทฯ ได้พิจารณาถึงความเสี่ยงจากความสามารถในการชำระเงินของลูกหนี้จากการปล่อยสินเชื่อ Hope Loan และได้มีมติชะลอการปล่อยสินเชื่อ Hope Loan โดยได้อนุมัติเฉพาะสินเชื่อให้แก่ลูกหนี้ที่กลุ่มบริษัทฯ ได้ให้คำปรึกษาแล้วและอยู่ในกระบวนการเจรจากับเจ้าหนี้เดิมเท่านั้น และได้หยุดการพิจารณาอนุมัติให้สินเชื่อใหม่ตั้งแต่วันที่ 31 ธันวาคม 2565 เป็นต้นไป ทั้งนี้ สำหรับบัญชีลูกหนี้ของธุรกิจเงินให้สินเชื่อที่มียอดคงค้างในปัจจุบัน กลุ่มบริษัทฯ จะยังคงติดตามการชำระหนี้ของลูกหนี้ทั้งหมดตามข้อตกลงและเงื่อนไขที่ได้ตกลงกันไว้ต่อไป ทั้งนี้ แม้ว่า COURTS และ RWAY จะหยุดการพิจารณาอนุมัติสินเชื่อใหม่ตั้งแต่วันที่ 31 ธันวาคม 2565 เป็นต้นไป ในช่วงแรก กลุ่มบริษัทฯ จะยังคงมีรายได้ดอกเบี้ยจากการปล่อยสินเชื่อ Hope Loan จากการติดตามการชำระหนี้ของลูกหนี้ COURTS และ RWAY ที่เคยให้สินเชื่อในอดีตตามข้อตกลงและเงื่อนไขที่ได้ตกลงกันไว้ นอกจากนี้ RWAY มีแผนที่จะนำเงินสดที่ได้จากการติดตามหนี้ Hope Loan ไปใช้ประมูลซื้อพอร์ตสินทรัพย์ด้อยคุณภาพ | |||||||||||||||||||||||||||||||||||||||||||||||
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
ไม่มี
คำอธิบายค่าใช้จ่าย R&D
บริษัทฯ มุ่งเน้นและส่งเสริมการนำนวัตกรรมและเทคโนโลยีมาใช้ในการสร้างความสามารถในการแข่งขันและตอบสนองความต้องการของผู้มีส่วนได้เสีย โดยยังคงอยู่บนพื้นฐานของความรับผิดชอบต่อสังคมและสิ่งแวดล้อม
ทั้งนี้ การทำวิจัยและพัฒนานวัตกรรมในปี 2567 และ 2568 เป็นการดำเนินการโดยบุคลากรภายในองค์กร จึงไม่มีค่าใช้จ่ายในการจัดหาเทคโนโลยีจากภายนอก
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ค่าใช้จ่าย R&D ปีนี้
0.0
ค่าใช้จ่าย R&D ปีก่อน
0.0
ค่าใช้จ่าย R&D 2 ปีก่อน
5006806.63
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
ณ วันที่ 31 ธันวาคม 2568 กลุ่มบริษัทฯ มีสินทรัพย์ถาวรที่ใช้ในการประกอบธุรกิจของกลุ่มบริษัทฯ ซึ่งมีมูลค่าตามบัญชีสุทธิหลังหักค่าเสื่อมราคาสะสมตามที่แสดงในงบการเงินรวมของกลุ่มบริษัทฯ เท่ากับ 390.4 ล้านบาท หรือคิดเป็นร้อยละ 10.0 ของสินทรัพย์รวม โดยทรัพย์สินถาวรหลักที่ใช้ในการประกอบธุรกิจของกลุ่มบริษัทฯ ตามที่แสดงในงบการเงินรวมของกลุ่มบริษัทฯ ประกอบด้วยที่ดิน อาคารและส่วนปรับปรุงอาคาร และเครื่องใช้สำนักงาน เป็นหลัก
นอกจากนี้ ณ วันที่ 31 ธันวาคม 2568 กลุ่มบริษัทฯ มีสินทรัพย์สิทธิการใช้ – สุทธิ เท่ากับ 5.2 ล้านบาท หรือคิดเป็นร้อยละ 0.1 ของสินทรัพย์รวม โดยสินทรัพย์สิทธิการใช้ส่วนใหญ่ของกลุ่มบริษัทฯ เป็นอาคารและเครื่องใช้สำนักงานที่กลุ่มบริษัทฯ ใช้ในการประกอบธุรกิจ
ทั้งนี้ ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ และบริษัทย่อย มีสำนักงานใหญ่และสาขาย่อยจำนวน 15 สำนักงาน โดยสำนักงานใหญ่ของกลุ่มบริษัทฯ ตั้งอยู่ที่ถนนแจ้งวัฒนะ จังหวัดนนทบุรี ทั้งนี้ รายละเอียดสำนักงานใหญ่และสาขาย่อยของบริษัทฯ และบริษัทย่อยมีดังนี้
สำนักงานใหญ่/สาขา | บริษัท | ขอบเขตการให้บริการ |
| บริษัทฯ | ติดตามทวงถามหนี้ ดำเนินคดี และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ และบังคับคดี |
| บริษัทฯ | ติดตามทวงถามหนี้ |
| RWAY | บริหารหนี้ NPL และบริการสินเชื่อ |
| CFAM | บริหารหนี้ NPL |
| COURTS | บริการสินเชื่อ(1) |
หมายเหตุ: (1) ทั้งนี้ กลุ่มบริษัทฯ ได้มีการหยุดการพิจารณาอนุมัติสินเชื่อใหม่ตั้งแต่วันที่ 31 ธันวาคม 2565 เป็นต้นไป
อย่างไรก็ตาม สำหรับยอดลูกหนี้ของธุรกิจเงินให้สินเชื่อที่มียอดคงค้างในปัจจุบัน กลุ่มบริษัทฯ จะยังคงติดตามการชำระหนี้ของลูกหนี้ทั้งหมดตามข้อตกลงและเงื่อนไขที่ได้ตกลงกันไว้ต่อไป
สินทรัพย์ไม่มีตัวตน — รายละเอียด
ณ วันนที่ 31 ธันวาคม 2568 กลุ่มบริษัทฯ มีสินทรัพย์ไม่มีตัวตนที่ใช้ในการประกอบธุรกิจของกลุ่มบริษัทฯ ซึ่งมีมูลค่าตามบัญชีสุทธิหลังหักค่า ตัดจำหน่ายสะสมตามที่แสดงในงบการเงินรวมของกลุ่มบริษัทฯ เท่ากับ 6.9 ล้านบาท หรือคิดเป็นร้อยละ 0.18 ของสินทรัพย์รวม โดยทรัพย์สินหลักคือค่าลิขสิทธิ์โปรแกรมและซอฟต์แวร์
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
มี
นโยบายการลงทุนในบริษัทย่อย — รายละเอียด
กลุ่มบริษัทฯ มุ่งลงทุนในกิจการที่สนับสนุนธุรกิจหลักและสร้างผลกำไรส่วนเพิ่ม (Synergy) โดยกำกับดูแลผ่านการแต่งตั้งตัวแทนเป็นกรรมการหรือผู้บริหารตามสัดส่วนการถือหุ้นเพื่อควบคุมการดำเนินงานให้เป็นไปตามนโยบาย พร้อมติดตามการเปิดเผยข้อมูลทางการเงินอย่างถูกต้องครบถ้วนและทันท่วงที รวมถึงกำหนดให้การเข้าทำรายการที่มีนัยสำคัญต้องได้รับอนุมัติจากคณะกรรมการบริษัทหรือผู้ถือหุ้นก่อนดำเนินการ เพื่อรักษาผลประโยชน์ในเงินลงทุนและความเชื่อมั่นภายใต้ระบบควบคุมภายในที่รัดกุม
ข้อมูลเพิ่มเติมสามารถอ้างอิงได้ใน https://www.chase.co.th/storage/content/cg/corporate-policies/20260304-chase-investment-policy-th.pdf
นโยบายการตลาดและภาวะการแข่งขัน
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
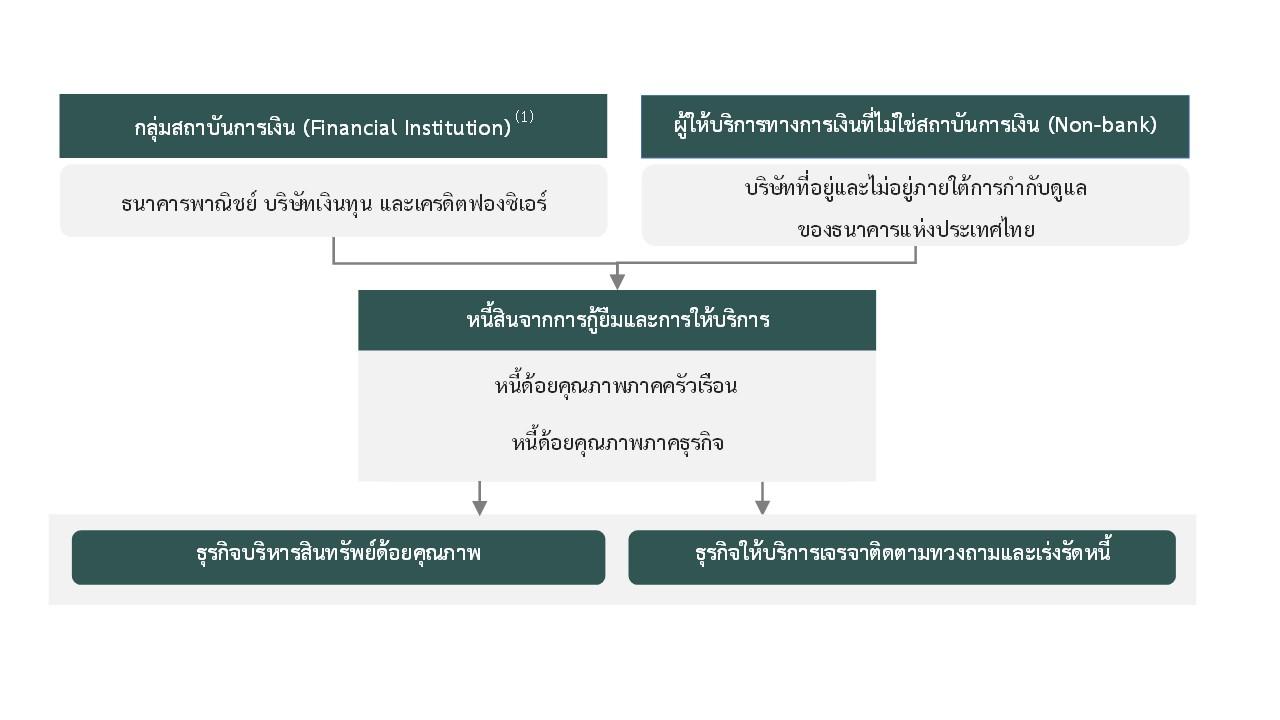
บริษัทบริหารสินทรัพย์มีบทบาทสำคัญในการพัฒนาเศรษฐกิจของประเทศ เพราะเป็นหนึ่งในกลไกการแก้ไขปัญหาหนี้เสีย โดยมีหน้าที่รับซื้อหรือรับโอนสินทรัพย์ด้อยคุณภาพทั้งแบบที่มีหลักประกันและไม่มีหลักประกันเพื่อนำมาบริหารจัดการ ปรับปรุงโครงสร้างหนี้ และเจรจาภายใต้มาตรการที่กำหนดตามกฎหมาย การจำหน่ายหรือโอนความรับผิดชอบในการจัดการสินทรัพย์ด้อยคุณภาพให้แก่บริษัทบริหารสินทรัพย์ซึ่งมีความเชี่ยวชาญเฉพาะในการพัฒนาคุณภาพของสินทรัพย์ด้อยคุณภาพจะช่วยลดปริมาณหนี้เสียในระบบสถาบันการเงินไทยและลดประมาณการหนี้เสียของสถาบันการเงิน (Financial Institution) เป็นช่องทางที่ดีสำหรับสถาบันการเงินในการปรับโครงสร้างทางการเงิน ส่งผลให้สถาบันการเงินสามารถมุ่งเน้นกิจกรรมการให้กู้ยืมเงินได้และนำไปสู่การพัฒนาของระบบสินเชื่อต่อไป และช่วยให้เศรษฐกิจในประเทศสามารถขยายตัวได้อย่างมีคุณภาพและยั่งยืน
อย่างไรก็ตาม สถาบันการเงิน (Financial Institution) หรือผู้ให้บริการทางการเงินที่ไม่ใช่สถาบันการเงิน (Non-bank) แต่ละแห่งจะมีวิธีบริหารจัดการหนี้ด้อยคุณภาพที่แตกต่างกัน โดยประกอบไปด้วยแนวทางหลัก ได้แก่
การใช้หน่วยงานภายในองค์กรในการให้บริการเจรจาติดตามทวงถามและเร่งรัดหนี้ที่ค้างชำระและหนี้ด้อยคุณภาพ ซึ่งวิธีการดังกล่าวอาจมีต้นทุนค่าใช้จ่ายที่สูงและอาจขาดประสิทธิภาพหากผู้ปฏิบัติงานไม่มีความชำนาญในการติดตามหนี้โดยตรง นอกจากนี้ การที่สถาบันการเงิน (Financial Institution) หรือผู้ให้บริการทางการเงินที่ไม่ใช่สถาบันการเงิน (Non-bank) ยังคงถือครองหนี้ด้อยคุณภาพ สถาบันการเงิน (Financial Institution) หรือผู้ให้บริการทางการเงินที่ไม่ใช่สถาบันการเงิน (Non-bank) จะยังคงมีภาระในการตั้งสำรอง/ค่าเผื่อตามกฎเกณฑ์ที่กำหนด
การว่าจ้างบุคคลภายนอกในการเจรจาติดตามทวงถามและเร่งรัดหนี้ รวมถึงการดำเนินคดีทางกฎหมาย จะช่วยเพิ่มประสิทธิภาพในการบริหารหนี้ด้อยคุณภาพ เป็นอีกหนึ่งทางเลือกที่ได้รับความนิยมโดยเฉพาะในกลุ่มสถาบันการเงิน เช่น ธนาคารพาณิชย์ (Commercial Bank) และกลุ่มธุรกิจให้สินเชื่อส่วนบุคคล เป็นต้น อย่างไรก็ตาม เนื่องจากผู้ว่าจ้างยังคงถือครองหนี้ด้อยคุณภาพ ผู้ว่าจ้างจะยังคงมีภาระในการตั้งสำรอง/ค่าเผื่อตามกฎเกณฑ์ที่กำหนด
การขายหนี้ด้อยคุณภาพในราคาส่วนลดให้กับบริษัทบริหารสินทรัพย์เป็นอีกทางหนึ่งที่ช่วยทำให้ผู้ปล่อยสินเชื่อมีความคล่องตัว ควบคุมระดับสินเชื่อที่ไม่ก่อให้เกิดรายได้ให้อยู่ในระดับที่เหมาะสม ลดภาระและค่าใช้จ่ายในการติดตามหนี้และช่วยลดภาระในการตั้งสำรองตามเกณฑ์ที่กำหนด ในขณะเดียวกัน ผู้ประกอบธุรกิจบริหารสินทรัพย์ก็จะมีภาระการบริหารและรับความเสี่ยงจากการติดตามหนี้ที่ประมูลมา แต่ก็มีโอกาสในการทำกำไรในกรณีที่สามารถติดตามทวงถามหนี้ที่รับซื้อมาได้สำเร็จ
การจัดตั้งกิจการร่วมทุนบริหารสินทรัพย์ (JV AMC) เป็นรูปแบบการบริหารจัดการสินทรัพย์ด้อยคุณภาพภายใต้หลักเกณฑ์และเงื่อนไขที่ ธนาคารแห่งประเทศไทย (ธปท.) กำหนด เพื่อเป็นเครื่องมือในการแก้ไขปัญหาหนี้เสียในระบบสถาบันการเงินอย่างมีประสิทธิภาพ
โดยสถาบันการเงินและบริษัทบริหารสินทรัพย์จะร่วมทุนกันเพื่อรับโอนสินทรัพย์ด้อยคุณภาพไปบริหารจัดการ แนวทางนี้ช่วยให้สถาบันการเงินสามารถลดสัดส่วนหนี้ที่ไม่ก่อให้เกิดรายได้ (NPLs) และลดภาระการตั้งสำรองตามหลักเกณฑ์ของ ธปท. ได้ทันที ในขณะที่ยังคงมีโอกาสได้รับผลตอบแทนในอนาคตผ่านส่วนแบ่งกำไรจากบริษัทร่วมทุน นอกจากนี้ การดำเนินงานภายใต้โครงสร้าง JV ยังสอดคล้องกับนโยบายของ ธปท. ที่มุ่งเน้นการปรับโครงสร้างหนี้อย่างยั่งยืน โดยอาศัยความเชี่ยวชาญเฉพาะด้านของบริษัทบริหารสินทรัพย์มาช่วยประเมินและช่วยเหลือลูกหนี้ได้อย่างยืดหยุ่นและรวดเร็วขึ้น ซึ่งไม่เพียงแต่ช่วยรักษาเสถียรภาพของระบบสถาบันการเงิน แต่ยังเป็นการเพิ่มโอกาสให้ลูกหนี้สามารถกลับมาดำเนินกิจกรรมทางเศรษฐกิจได้อีกครั้งภายใต้การกำกับดูแลที่รัดกุม
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
ภาพรวมเศรษฐกิิจ
สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สภาพัฒน์) เผยเศรษฐกิจไทยปี 2568 ขยายตัวที่ 2.4% เทียบกับการขยายตัว 2.9% ในปี 2567 โดยได้รับแรงสนับสนุนสำคัญจากการขยายตัวของการอุปโภคบริโภคภาคเอกชนและการใช้จ่ายของภาครัฐบาล รวมถึงการขยายตัวของการลงทุน ทั้งนี้ ในไตรมาสที่สี่ของปี 2568 เศรษฐกิจไทยขยายตัว 2.5% เร่งขึ้นจากการขยายตัว 1.2% ในไตรมาสที่สามของปี 2568
ในส่วนของหนี้ครัวเรือนประเทศไทย จากข้อมูลรายงานล่าสุดของธนาคารแห่งประเทศไทย สัดส่วนหนี้ครัวเรือนต่อ GDP ยังคงปรับตัวลดลงอย่างต่อเนื่องมาอยู่ที่ 86.8% จากจุดสูงสุดที่ 95.5% โดยทรงตัวต่อเนื่องจากไตรมาสก่อนหน้า
อย่างไรก็ตาม สัดส่วนหนี้ดังกล่าวยังคงอยู่ในระดับสูงเมื่อเปรียบเทียบกับประเทศอื่นในภูมิภาค และยังเป็นปัจจัยที่อาจจำกัดการฟื้นตัวของอุปสงค์ภายในประเทศ เมื่อปัญหาหนี้ครัวเรือนอยู่ในระดับสูง ขณะที่รายได้ก็ยังฟื้นตัวช้า และเพื่อให้เศรษฐกิจไทยขับเคลื่อนต่อไปได้ ธนาคารแห่งประเทศไทย จึงร่วมกับกระทรวงการคลัง สมาคมธนาคารไทย บริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) และหน่วยงานอื่น ๆ ที่เกี่ยวข้อง ดำเนินโครงการ “ปิดหนี้ไว ไปต่อได้” โดยมีเป้าหมายเพื่อ “ปลดล็อก” ให้ลูกหนี้รายย่อยได้กว่า 3 ล้านราย หรือคิดเป็น 64% ของจำนวนลูกหนี้ที่เป็นหนี้เสียทั้งหมด โดยโครงการเริ่มในวันที่ 5 มกราคม 2569
กลุ่มลูกค้าเป้าหมายและตลาดหลัก
กลุ่มบริษัทฯ ดำเนินธุรกิจโดยมุ่งเน้นกลุ่มลูกค้าที่เป็นสถาบันการเงินและที่ไม่ใช่สถาบันการเงิน (Non-bank) เป็นตลาดหลัก โดยแบ่งตามประเภทธุรกิจได้ดังนี้
ธุรกิจให้บริการติดตามทวงถามหนี้: กลุ่มลูกค้าหลัก คือ สถาบันการเงินและผู้ว่าจ้างที่ไม่ใช่สถาบันการเงิน (Non-bank) เช่น ผู้ให้บริการ
สินเชื่อส่วนบุคคล บัตรเครดิต เป็นต้น
ธุรกิจบริหารจัดการสินทรัพย์: กลุ่มลูกค้าเป้าหมายในแง่ของผู้ขายสินทรัพย์ คือ สถาบันการเงินและที่ไม่ใช่สถาบันการเงินที่ต้องการบริหารจัดการพอร์ตสินทรัพย์ด้อยคุณภาพ (NPL) ทั้งแบบที่มีหลักประกันและไม่มีหลักประกัน
กลุ่มเป้าหมายในส่วนลูกหนี้: มุ่งเน้นไปที่หนี้สินภาคครัวเรือน เช่น ลูกหนี้สินเชื่อบุคคล ลูกหนี้บัตรเครดิต และลูกหนี้ตามสัญญา
เช่าซื้อ ซึ่งเป็นกลุ่มที่บริษัทฯ มีความเชี่ยวชาญในการให้คำปรึกษาและปรับโครงสร้างหนี้
ภาพรวมอุปสงค์และอุปทาน (Demand & Supply)
ในด้านของอุปสงค์ (Demand) แรงขับเคลื่อนสำคัญมาจากความต้องการของสถาบันการเงินและที่ไม่ใช่สถาบันการเงิน (Non-bank) ในการบริหารจัดการงบแสดงฐานะการเงินให้มีประสิทธิภาพ โดยการระบายสินทรัพย์ด้อยคุณภาพ (NPL) ออกจากงบการเงิน เพื่อลดภาระการตั้งสำรองและเพิ่มศักยภาพในการจัดสรรทรัพยากรเงินทุน ซึ่งจะช่วยให้สถาบันการเงินมีความพร้อมในการขยายการปล่อยสินเชื่อใหม่ เพื่อสนับสนุนการฟื้นตัวของระบบเศรษฐกิจในภาพรวมได้อย่างต่อเนื่อง การรักษาสมดุลระหว่างอุปสงค์และอุปทานดังกล่าวจึงเป็นปัจจัยสำคัญที่บริษัทนำมาพิจารณาในการวางกลยุทธ์การบริหารจัดการสินทรัพย์เพื่อให้เกิดประโยชน์สูงสุดแก่ผู้มีส่วนได้เสียทุกฝ่าย
ในส่วนของอุปทาน (Supply) ปริมาณสินทรัพย์ด้อยคุณภาพในระบบสถาบันการเงินและที่ไม่ใช่สถาบันการเงิน (Non-bank) มีทิศทางแปรผันตามสภาวะเศรษฐกิจ โดยในช่วงที่เศรษฐกิจชะลอตัวจะส่งผลให้ปริมาณหนี้ด้อยคุณภาพในระบบมีแนวโน้มปรับตัวสูงขึ้น อย่างไรก็ตาม ปริมาณอุปทานที่จะเข้าสู่ตลาดในบางช่วงเวลาอาจมีการชะลอตัวลงตามกลไกและมาตรการช่วยเหลือลูกหนี้จากธนาคารแห่งประเทศไทย (ธปท.) ซึ่งส่งผลให้การไหลออกของสินทรัพย์ด้อยคุณภาพสู่การประมูลซื้อขายในตลาดลดลงชั่วคราวตามนโยบายสนับสนุนการปรับโครงสร้างหนี้ในระบบสถาบันการเงิน
ปัจจัยที่กระทบต่ออัตราการเติบโต
ภาวะเศรษฐกิจมหภาคถือเป็นปัจจัยหลักที่มีอิทธิพลต่อทิศทางการเติบโตของบริษัททั้งในอุตสาหกรรมบริหารสินทรัพย์และการให้บริการติดตามทวงถามหนี้และเร่งรัดหนี้สินอย่างมีนัยสำคัญ ในสภาวะที่การขยายตัวของรายได้ภาคประชาชนเกิดการชะลอตัวหรือเติบโตอย่างไม่ทั่วถึง ส่งผลโดยตรงต่อสภาพคล่องและข้อจำกัดด้านความสามารถในการชำระหนี้ เนื่องจากผู้บริโภคจำเป็นต้องให้ความสำคัญกับการบริหารจัดการค่าใช้จ่ายเพื่อการอุปโภคบริโภคในชีวิตประจำวันก่อนเป็นลำดับแรก สถานการณ์ดังกล่าวสอดคล้องกับสัดส่วนหนี้ครัวเรือนของประเทศไทยที่ยังคงทรงตัวอยู่ในระดับสูง ซึ่งเป็นตัวเร่งสำคัญที่ทำให้ปริมาณสินทรัพย์ด้อยคุณภาพ (NPL) ในระบบสถาบันการเงินมีแนวโน้มเพิ่มสูงขึ้น
อย่างไรก็ตาม แม้ปริมาณหนี้ในระบบจะเพิ่มขึ้น แต่เนื่องจากปริมาณการระบายหนี้จากสถาบันการเงินอาจมีการชะลอในบางส่วนจากมาตรการพักชำระหนี้ต่าง ๆ ซึ่งสภาวการณ์ดังกล่าวอาจนำไปสู่การแข่งขันด้านราคาซึ่งอาจส่งผลให้ต้นทุนการได้มาซึ่งสินทรัพย์สูงขึ้น และ/หรือกระทบต่ออัตราผลตอบแทนรวมถึงระยะเวลาการคืนทุน สำหรับธุรกิจบริหารจัดการสินทรัพย์ด้อยคุณภาพ
นอกจากนี้ การเปลี่ยนแปลงกฎระเบียบและนโยบายการกำกับดูแลจากภาครัฐ รวมถึงมาตรการช่วยเหลือลูกหนี้จากธนาคารแห่งประเทศไทย อาทิ โครงการ "คุณสู้ เราช่วย" หรือมาตรการพักชำระหนี้ต่าง ๆ แม้จะเป็นกลไกในการรักษาเสถียรภาพทางเศรษฐกิจในภาพรวม แต่ในเชิงการดำเนินงานอาจส่งผลกระทบต่อประสิทธิภาพและกรอบระยะเวลาในการจัดเก็บหนี้ของกลุ่มบริษัทฯ ในบางช่วงเวลา ซึ่งปัจจัยทั้งหมดข้างต้นถือเป็นความท้าทายที่และต้องบริหารจัดการอย่างใกล้ชิดเพื่อรักษาอัตราการเติบโตให้เป็นไปตามเป้าหมายที่วางไว้
การแข่งขันในอุตสาหกรรม
ธุรกิจให้บริการติดตามทวงถามและเร่งรัดหนี้สิน
การแข่งขันในธุรกิจนี้มีลักษณะเป็นการแข่งขันด้านประสิทธิภาพและมาตรฐานการกำกับดูแล เนื่องจากผู้ว่าจ้างหลักซึ่งเป็นสถาบันการเงินให้ความสำคัญสูงสุดกับการปฏิบัติตามพระราชบัญญัติการทวงถามหนี้และหลักเกณฑ์ของธนาคารแห่งประเทศไทย โดยตลาดปัจจุบัน
มีผู้ประกอบการจำนวนมาก ทั้งรายกลางและรายใหญ่ ส่งผลให้เกิดการแข่งขันด้านอัตราค่าธรรมเนียมบริการอย่างเข้มข้น อย่างไรก็ตาม บริษัทฯ รักษาความได้เปรียบทางการแข่งขันด้วยการรักษาระดับมาตรฐานการปฏิบัติงานที่สอดคล้องกับเกณฑ์กำกับดูแลอย่างเคร่งครัด
ธุรกิจบริหารจัดการสินทรัพย์ด้อยคุณภาพ
การแข่งขันในธุรกิจนี้มีลักษณะเป็นการแข่งขันเชิงรุกด้านการประมูลซื้อสินทรัพย์โดยเฉพาะในสภาวะเศรษฐกิจปัจจุบันที่ปริมาณ NPL
ในระบบเพิ่มสูงขึ้น ตลาดมีความท้าทายจากการเข้ามาของผู้เล่นรายใหม่ รวมถึงบริษัทบริหารจัดการสินทรัพย์ที่เกิดจากการร่วมทุน ระหว่างสถาบันการเงินและบริษัทบริหารสินทรัพย์ ซึ่งมีข้อได้เปรียบด้านฐานข้อมูลและต้นทุนทางการเงิน การแข่งขันไม่ได้ขึ้นอยู่กับราคาเสนอซื้อเพียงอย่างเดียว แต่รวมถึงความแม่นยำในการประเมินมูลค่าสินทรัพย์และความสามารถในการบริหารจัดการต้นทุนการดำเนินงานให้ต่ำที่สุด
จากการรวบรวมข้อมูลสถิติล่าสุดของบริษัทบริหารสินทรัพย์ภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย ณ ไตรมาส 4 ปี 2568 พบว่ามีจำนวนผู้ประกอบการรวมทั้งสิ้น 86 บริษัท โดยมีมูลค่าสินทรัพย์รวมในระบบตามการรายงานของธนาคารแห่งประเทศไทยจำนวน 301,163 ล้านบาท ในส่วนของกลุ่มบริษัทฯ โดย บริษัท บริหารสินทรัพย์ ซีเอฟ เอเชีย จำกัด ซึ่งเป็นบริษัทย่อย มีมูลค่าสินทรัพย์รวมเท่ากับ 1,725 ล้านบาท หรือคิดเป็นส่วนแบ่งทางการตลาดร้อยละ 0.6 ของมูลค่าสินทรัพย์รวมของบริษัทบริหารสินทรัพย์ทั้งหมดในระบบ
นอกจากนี้ เมื่อพิจารณาในมิติของบริษัทที่จดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย ซึ่งเป็นผู้เล่นหลักที่มีบทบาทสำคัญต่ออุตสาหกรรม ที่มีอิทธิพลต่อทิศทางการกำหนดราคาและมาตรฐานการดำเนินงานของอุตสาหกรรมในภาพรวม พบว่ามีส่วนแบ่งการตลาดใน 5 บริษัทหลัก (รวมถึงกลุ่มบริษัทฯ) โดยแต่ละรายมีสถานะการแข่งขันและกลยุทธ์ที่แตกต่างกันตามความเชี่ยวชาญในประเภทสินทรัพย์ ดังนี้:
กลุ่มที่มุ่งเน้นสินทรัพย์ด้อยคุณภาพที่มีหลักประกัน (Secured NPLs)
กลุ่มที่มุ่งเน้นสินเชื่อรายย่อยและสินเชื่อไม่มีหลักประกัน (Unsecured NPLs)
กลุ่มที่มุ่งเน้นหนี้ธุรกิจ (Corporate NPLs)
โดย ณ วันที่ 31 ธันวาคม 2568 กลุ่มบริษัทฯ มีมูลค่าสินทรัพย์เงินให้สินเชื่อแก่ลูกหนี้จากการซื้อสินทรัพย์ด้อยคุณภาพสุทธิ จำนวน 2,851 ล้านบาท ซึ่งเมื่อเปรียบเทียบเชิงปริมาณในกลุ่มผู้เล่นหลัก 5 รายที่จดทะเบียนในตลาดหลักทรัพย์ฯ พบว่า
กลุ่มบริษัทฯ มีส่วนแบ่งการตลาดคิดเป็นร้อยละ 3 ของมูลค่าสินทรัพย์รวมในกลุ่มดังกล่าว
ข้อได้เปรียบในการแข่งขันของบริษัทฯ
บริษัทฯ เชื่อว่าบริษัทฯ มีข้อได้เปรียบในการแข่งขัน ดังนี้
กลุ่มบริษัทฯ เป็นหนึ่งในผู้นำในการให้บริการจัดการหนี้สินอย่างครบวงจร
กลุ่มบริษัทฯ เชื่อว่าการที่กลุ่มบริษัทฯ เป็นหนึ่งในผู้นำในการให้บริการจัดการหนี้สินอย่างครบวงจรจะช่วยอำนวยความสะดวกให้แก่คู่ค้าของกลุ่มบริษัทฯ ทั้งที่มีสถานะเป็นสถาบันการเงินและไม่ใช่สถาบันการเงิน โดยกลุ่มบริษัทฯ สามารถให้บริการตั้งแต่รับติดตามหนี้ที่ยังไม่ถูกจัดชั้นด้อยคุณภาพ ซึ่งช่วยลดภาระการดำเนินงานให้แก่คู่ค้าในการติดตามและสามารถใช้เวลาในการดำเนินธุรกิจหลักของคู่ค้าได้อย่างเต็มที่ ตลอดจนในกรณีที่ลูกหนี้ดังกล่าวเปลี่ยนสถานะเป็นลูกหนี้ด้อยคุณภาพ กลุ่มบริษัทฯ สามารถรับโอนลูกหนี้ดังกล่าวมาบริหารจัดการต่อ ซึ่งช่วยลดระยะเวลาและขั้นตอนกระบวนการตามหา และ/หรือทำความรู้จักลูกหนี้ ซึ่งทำให้การเปลี่ยนแปลงการบริหารจัดการดูแลสามารถดำเนินงานต่อได้อย่างไร้รอยต่อ การที่กลุ่มบริษัทฯ ดำเนินธุรกิจทั้งการให้บริการติดตามทวงถามและเร่งรัดหนี้สินแก่คู่ค้าและติดตามหนี้จากลูกหนี้ของพอร์ตเงินให้สินเชื่อแก่สินทรัพย์ด้อยคุณภาพ ช่วยให้กลุ่มบริษัทฯ สามารถใช้ประโยชน์จากทรัพยากรของกลุ่มบริษัทฯ ได้อย่างมีประสิทธิภาพ
กลุ่มบริษัทฯ มีประสบการณ์และมีความเชี่ยวชาญในอุตสาหกรรมมายาวนาน
กลุ่มบริษัทฯ มีประสบการณ์ในการให้บริการเจรจาเร่งรัดหนี้สินมานานกว่า 20 ปี ทำให้บริษัทฯ มีพนักงานที่มีความชำนาญในขั้นตอนและวิธีการติดตามทวงถามหนี้เป็นอย่างดีและมีความรู้ความเข้าใจในกฎระเบียบที่เกี่ยวข้อง นอกจากนี้ การที่กลุ่มบริษัทฯ มีประสบการณ์ในอุตสาหกรรมมากว่า 20 ปี ทำให้กลุ่มบริษัทฯ มีความสัมพันธ์ที่ดีกับสถาบันการเงินมาอย่างยาวนานและมีความเข้าใจลักษณะพอร์ตเงินให้สินเชื่อแก่สินทรัพย์ด้อยคุณภาพที่สถาบันการเงินแต่ละรายนำออกมาจำหน่ายซึ่งช่วยให้กลุ่มบริษัทฯ สามารถกำหนดราคาซื้อและเลือกซื้อพอร์ตมาบริหารได้อย่างเหมาะสม ผู้บริหารระดับสูงของกลุ่มบริษัทฯ มีผลงานอันเป็นที่ยอมรับในอุตสาหกรรมการบริหารจัดการสินทรัพย์ด้อยคุณภาพและมีประสบการณ์ในอุตสาหกรรมมานาน ผ่านช่วงวิกฤตการณ์ทางการเงินมาหลายครั้ง ตั้งแต่วิกฤตการณ์การเงินในเอเชีย พ.ศ. 2540 (วิกฤตต้มยำกุ้ง) วิกฤตสินเชื่อซับไพรม์ พ.ศ. 2551 (วิกฤติแฮมเบอร์เกอร์) มาจนถึงวิกฤตการณ์การเงินอันเป็นผล
กระทบจากการแพร่ระบาดของโรคติดเชื้อไวรัสโคโรนา 2019 (“COVID-19”) ทำให้มีความรู้ความเข้าใจในวัฏจักรธุรกิจเป็นอย่างดีและสามารถปรับตัวต่อสถานการณ์และสภาวะเศรษฐกิจที่เปลี่ยนแปลงได้อย่างเหมาะสม
นอกจากนี้ คุณประชา ชัยสุวรรณ ผู้ก่อตั้งกลุ่มบริษัทฯ ได้ดำรงตำแหน่งนายกสมาคมผู้ประกอบธุรกิจทวงถามหนี้สถาบันการเงิน
ตั้งแต่ปี 2565 และได้รับการต่อวาระอย่างต่อเนื่อง และในปี 2568 นี้ คุณประชายังได้รับการแต่งตั้งให้ดำรงตำแหน่งนายกสมาคมบริษัทบริหารสินทรัพย์ไทยด้วยอีกตำแหน่งหนึ่ง ซึ่งสะท้อนให้เห็นถึงการได้รับความไว้วางใจในประสบการณ์ ความรู้และความเชี่ยวชาญของ
คุณประชา โดยสมาชิกทั้งจากกลุ่มผู้ประกอบธุรกิจทวงถามหนี้สถาบันการเงินและกลุ่มผู้ประกอบการบริษัทบริหารสินทรัพย์ไทย ภายใต้วิสัยทัศน์ในการขับเคลื่อน ส่งเสริม และสนับสนุนการดำเนินงานของกลุ่มผู้ประกอบการในประเทศไทย เพื่อเพิ่มประสิทธิภาพในการประกอบธุรกิจทวงถามหนี้และการบริหารจัดการสินทรัพย์ การสร้างเครือข่ายกับบริษัทอื่นในอุตสาหกรรมเดียวกัน การผลักดันการหารือกับหน่วยงานกำกับดูแลที่เกี่ยวข้อง รวมถึงสนับสนุนการพัฒนาตลาดการเงินของประเทศในภาพรวม
กลุ่มบริษัทฯ มีบุคลากรที่มีความรู้ความเชี่ยวชาญทางด้านคดีความและบังคับคดี
บุคลากรฝ่ายคดีความและฝ่ายบังคับคดีของกลุ่มบริษัทฯ เป็นผู้เชี่ยวชาญด้านการบังคับใช้กฎหมายเกี่ยวกับการติดตามหนี้
ซึ่งกลุ่มบริษัทฯ มีความสามารถในการติดตามลูกหนี้ด้อยคุณภาพที่อยู่ในสถานะที่ต้องใช้กระบวนการทางกฎหมายมาช่วยในการติดตามหนี้ ความสามารถดังกล่าวทำให้กลุ่มบริษัทฯ สามารถรับงานได้หลากหลายขึ้น เนื่องจากสามารถตามเก็บหนี้ได้ทุกสถานะ
สำหรับธุรกิจให้บริการติดตามทวงถามและเร่งรัดหนี้สิน นอกจากนี้ การให้บริการติดตามลูกหนี้ด้อยคุณภาพที่ต้องใช้กระบวนการทางกฎหมายจะมีอัตราค่าบริการที่สูงกว่าการตามเก็บหนี้ในสถานะอื่น ๆ สำหรับธุรกิจบริหารจัดการสินทรัพย์จากการรับโอนสินทรัพย์ด้อยคุณภาพ ความสามารถในการบังคับใช้กฎหมายในการตามเก็บหนี้ได้อย่างมีประสิทธิภาพก็จะทำให้กลุ่มบริษัทฯ สามารถตามเก็บหนี้ได้มากขึ้น
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
การจัดหาสินทรัพย์ด้อยคุณภาพ (NPL): กลุ่มบริษัทฯ ติดตามข้อมูลและมองหาโอกาสในการเข้าซื้อสินทรัพย์ด้อยคุณภาพจากสถาบันการเงินและบริษัทที่ไม่ใช่สถาบันการเงิน (Non-bank) อยู่เสมอ โดยทั่วไป ผู้ขายจะนำ NPL ออกจำหน่ายผ่านการประมูลหรือการเจรจาโดยตรง ทั้งนี้ แผนกวิเคราะห์ข้อมูลลูกหนี้จะดำเนินการตรวจสอบสถานะและวิเคราะห์ (Due Diligence) เพื่อพิจารณาความเหมาะสมของอัตราผลตอบแทน ความเสี่ยง และประมาณการกระแสเงินสดก่อนกำหนดราคาเสนอซื้อ
การจัดหางานบริการติดตามทวงถามหนี้: บริษัทฯ ได้รับความไว้วางใจและการติดต่อทาบทามจากผู้ว่าจ้างอย่างต่อเนื่อง
พร้อมทั้งแสวงหาโอกาสทางธุรกิจใหม่ ๆ โดยยึดหลักเกณฑ์การพิจารณารับงานจากประเภทอุตสาหกรรม ลักษณะผลิตภัณฑ์ของผู้ว่าจ้าง ตลอดจนความพร้อมและศักยภาพของบุคลากรเป็นสำคัญ เพื่อคงไว้ซึ่งมาตรฐานคุณภาพการให้บริการสูงสุด
การบริหารจัดการห่วงโซ่อุปทาน: ฝ่ายจัดซื้อรับผิดชอบการจัดซื้อจัดจ้างอุปกรณ์และบริการสำนักงาน โดยมีการกำหนดจรรยาบรรณคู่ค้า เพื่อให้มั่นใจว่าคู่ค้าดำเนินธุรกิจอย่างโปร่งใส เคารพสิทธิมนุษยชน และคำนึงถึงสิ่งแวดล้อม มีการประเมินความเสี่ยงคู่ค้าในมิติ ESG และกำหนดให้คู่ค้ารายสำคัญต้องลงนามรับทราบจรรยาบรรณดังกล่าว
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
มีหุ้นกู้ (Y/N)
ไม่มี
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
มี
หลักทรัพย์แปลงสภาพ
| ชื่อหลักทรัพย์ | วันที่ออก | วันใช้สิทธิ | วันครบกำหนด | ราคาใช้สิทธิ | อัตราส่วนการใช้สิทธิ | จำนวนหุ้นรองรับ | จำนวนหุ้นที่แปลงได้ | จำนวนหุ้นที่ยังไม่แปลง | จำนวนหุ้นคงเหลือที่แปลงได้ | ระยะเวลาแจ้งใช้สิทธิ | คำอธิบาย |
|---|---|---|---|---|---|---|---|---|---|---|---|
| ใบสำคัญแสดงสิทธิที่จะซื้อหุ้นสามัญของบริษัทฯ รุ่นที่ 1 | 2024-06-06 | วันทําการสุดท้ายของเดือนมิถุนายนและเดือนธันวาคม ระหว่างเวลา 9.00 น. ถึง 15.00 น. ตลอดอายุของใบสําคัญแสดงสิทธิ โดยวันกําหนดการใช้สิทธิครั้งแรก คือ วันที่ 30 ธันวาคม 2567 และวันกําหนดการใช้สิทธิครั้งสุดท้าย คือ วันที่ 4 มิถุนายน 2570 | 2027-06-04 | 0.5 | 1.000:1.000 | 198,544,180 | 198,544,180 | 197,528,857 | 197,528,857 | ระหว่างเวลา 9.00 น. ถึง 15.00 น. ของวันทำการ ภายในระยะเวลา 5 วันทําการ ก่อนวันครบกําหนดการใช้สิทธิในแต่ละครั้ง เว้นแต่การแสดงความจํานงในการใช้ สิทธิซื้อหุ้นสามัญตามใบสําคัญแสดงสิทธิครั้งสุดท้าย ให้แสดงความจํานงในการใช้สิทธิในช่วงระยะเวลา 15 วัน ก่อนวันกำหนดการใช้สิทธิครั้งสุดท้าย | ทั้งนี้ ข้อมูลและรายละเอียด รวมถึงเอกสารที่เกี่ยวข้องกับ CHASE-W1 ได้แก่
(1) สรุปข้อสนเทศ ลักษณะ เงื่อนไข และสาระสำคัญของ CHASE-W1
(2) ข้อกำหนดว่าด้วยสิทธิและหน้าที่ของผู้ออกใบสำคัญแสดงสิทธิ และผู้ถือใบสำคัญแสดงสิทธิสำหรับ CHASE-W1 และ
(3) แบบแสดงความจำนงในการใช้สิทธิของ CHASE-W1
บริษัทฯ ได้เปิดเผยไว้ในเว็บไซต์ของบริษัทฯ ซึ่งสามารถเข้าถึงได้ที่ https://www.chase.co.th/th/investor-relations/downloads/warrant-information ภายใต้หัวข้อข้อมูลใบสำคัญแสดงสิทธิที่จะซื้อหุ้นสามัญ CHASE-W1 |